财政部发布新一批会计准则实施问答
一、股份支付准则实施问答
问:某企业对职工实行股权激励计划,并约定了服务期和业绩条件。在等待期内,某已参加该激励计划的职工认为激励计划约定的行权价较高,向企业声明不再继续参与该计划,并与企业签订退出协议,收回前期预付的行权资金。在该情形下,原已确认的与该名职工相关的股份支付费用能否冲回?
答:根据《企业会计准则解释第3号》相关规定,股份支付存在非可行权条件的,只要职工或其他方满足了所有可行权条件中的非市场条件(如服务期限等),企业应当确认已得到服务相对应的成本费用;职工或其他方能够选择满足非可行权条件但在等待期内未满足的,企业应当将其作为授予权益工具的取消处理;在等待期内如果取消了授予的权益工具(因未满足可行权条件而被取消的除外),企业应当对该取消作为加速行权处理,将剩余等待期内应确认的金额立即计入当期损益,同时确认资本公积。
本问题中,职工自愿退出股权激励计划不属于未满足可行权条件的情况,而属于股权激励计划的取消,因此,企业应当作为加速行权处理,将剩余等待期内应确认的金额立即计入当期损益,同时确认资本公积,不应当冲回以前期间确认的成本或费用。
二、金融工具准则实施问答
问:甲公司持有某结构化主体的份额(甲公司对该结构化主体不具有控制、共同控制或重大影响),该结构化主体的基础资产为一组符合“合同现金流量仅为对本金和以未偿付本金金额为基础的利息的支付”特征(以下简称“本金加利息的合同现金流量特征”)的贷款,组合中贷款的期限均未超过结构化主体的存续期,结构化主体在存续期内不得买卖基础资产。该结构化主体的份额不分层且无保本保收益承诺,而是按照合同约定将基础资产产生的现金流入扣除约定税费、固定管理费等现金流出后的全部剩余金额等比例向所有份额持有人分配。在该情形下,甲公司持有的结构化主体份额是否符合本金加利息的合同现金流量特征?
答:本问题中,甲公司持有的结构化主体份额的基础资产为一组符合本金加利息的合同现金流量特征的贷款,组合中贷款的期限均未超过结构化主体的存续期,并且结构化主体在存续期内不得买卖基础资产,因此,结构化主体的基础资产符合本金加利息的合同现金流量特征。此外,尽管结构化主体不对其发行份额保本保收益,但合同约定将基础资产产生的现金流入扣除约定的税费、固定管理费等现金流出后的全部剩余金额向所有份额持有人不分优先劣后地等比例分配,此分配方式未产生不符合本金加利息特征的合同现金流量,也未以一种与代表本金加利息的支付不一致的方式限制现金流量,因而不影响甲公司持有的结构化主体份额通过合同现金流量特征测试。
问:在计量金融工具的预期信用损失时,应当如何考虑财务担保合同等信用增级所产生的现金流量?
答:根据《企业会计准则第22号——金融工具确认和计量》第四十七条,信用损失是指企业按照原实际利率折现的、根据合同应收的所有合同现金流量与预期收取的所有现金流量之间的差额,即全部现金短缺的现值。预期收取的所有现金流量不限于合同明确载明的条款所产生的现金流量,还应当包括出售所持担保品获得的现金流量以及属于合同条款组成部分的其他信用增级所产生的现金流量。其中,“属于合同条款组成部分的其他信用增级”包括未与金融工具载明于同一合同、但实质上与金融工具的合同构成一个整体的其他信用增级条款。企业在计量金融工具的预期信用损失时,应当考虑属于合同条款组成部分的财务担保合同等信用增级所产生的现金流量,但该信用增级相关现金流量已单独确认的,则在计量预期信用损失时不可重复考虑。
数据来源:财政部
相关新闻
-
【行业聚焦】李克强主持召开国务院常务会议 部署对制造业中小微企业等实施阶段性税收缓缴措施 进一步加大助企纾困力度等
李克强主持召开国务院常务会议 部署对制造业中小微企业等实施阶段性税收缓缴措施 进一步加大助企纾困力度 决定延长境外投资者投资境内债券市场税收优惠政策 促进对外开放和吸引外资国务院总理李克强10月27日主持召开国务院常务会议,部署对制造业中小微企业等实施阶段性税收缓缴措施,进一步加大助企纾困力度;决定延长境外投资者投资境内债券市场税收优惠政策,促进对外开放和吸引外资。 会议指出,制造业是实体经济的基础,中小微企业和个体工商户是市场主体的重要组成部分,在发展经济、扩大就业、活跃市场、改善…
-
胡少先:关于公平合理认定会计师事务所法律责任的建议
编者按 本文作者系全国人大代表、天健首席合伙人胡少先。原文刊载于《浙江注册会计师》2022年第1期。 会计师事务所作为我国资本市场和经济发展的“看门人”,发挥着维护社会公平正义、规范市场经济秩序、保障国家经济安全的重要作用。在当前我国资本市场改革发展不断深入、全面实行股票发行注册制的背景下,作为中介机构的会计师事务所的作用日益重要。近年来,企业财务会计信息失真、上市公司财务造假等现象时有发生。严厉打击财务造假,特别是对资本市场违法犯罪活动保持“零容忍”,大幅提升违法犯罪成本,让违法者付出沉重代价…
-
电子凭证会计数据标准深化试点操作指南
按照财政部等9部委《关于联合开展电子凭证会计数据标准深化试点工作的通知》(财会〔2023〕7号)要求,为方便试点单位了解深化试点的有关工作要求和操作流程,指导和保障深化试点工作顺利高效进行,财政部会计司研究编写了《电子凭证会计数据标准深化试点操作指南1.0》(简称《操作指南》)。《操作指南》按照增值税电子发票(含增值税电子普通发票和增值税电子专用发票)、全面数字化的电子发票(不含铁路电子客票、航空运输电子客票行程单)、全面数字化的电子发票(铁路电子客票)、全面数字化的电子发票(航空运输电子客票行…
-
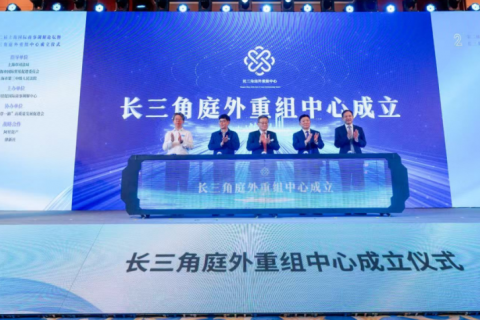
科信入选长三角庭外重组中心首批专业服务机构库
2025年5月26日,第二届上海国际商事调解论坛暨长三角庭外重组中心成立仪式成功举办。论坛发布了长三角庭外重组中心首批专业服务机构库,长三角地区共有65家头部律所及会计师事务所、税务、清算等专业服务机构入库,浙江科信会计师事务所(特殊普通合伙)作为宁波唯一的会计师事务所名列其中。科信破产管理人团队代表出席了此次盛会。 科信入选长三角庭外重组中心专业服务机构库,标志着科信在企业重组与危机化解领域的专业能力获得区域权威平台的高度认可。…
-

【行业聚焦】浙江省注册会计师协会组织全省会计师事务所参加全国注册会计师行业学习“国办发30号文件”动员宣讲暨“一竿子到底”培训班
10月18日,为动员全省注册会计师行业积极参与“国办发30号文件”的学习宣传工作,浙江省注册会计师协会组织全省会计师事务所参加由中国注册会计师协会主办的远程视频培训。全省共设12个分会场,各级协会人员和会计师事务所负责人共计498人参加。 中国注册会计师协会秘书长舒惠好作“把握历史大机遇,谱写发展新篇章,奋力开创行业服务国家建设新局面”主题讲话,他指出各级注协和会计师事务所一要增强主动性、积极担当作为;二要注重科学性,统筹兼顾推进;三要突出协调性,做到上下联动。财政部会计司注册会计师处处长杨国俊…
-
重庆市注册会计师协会专业技术委员会 专家提示(第六期)—关于公允价值计量与披露相关问题的风险提示函
渝会协函〔2023〕3号 公允价值是资产和负债按照市场参与者在计量日发生的有序交易中,出售资产所能收到或者转移负债所需支付的价格(《企业会计准则—基本准则》第四十二条)。公允价值计量在具体会计准则中得到大量广泛运用,如:投资性房地产、金融工具确认与计量、企业合并、企业年金基金、股份支付、债务重组、非货币性资产交换、石油天然气开采、生物资产、资产减值等。为强化会计师事务所责任意识,防范执业风险,协会专业技术委员会特别提示各会计师事务所及注册会计师在公允价值计量和披露的相关审计工作中关注以下相关风险…