江苏省注协专家网上答疑汇总
江苏省注协于2023年7月14日组织了本年度第三期注册会计师行业专家网上答疑活动,答疑主题为审计准则、会计准则等相关实务问题探讨。以下为整理后的专家答疑汇总,仅供参考,专家答疑不能替代法律法规及执业准则的规定和要求;亦不能替代注册会计师职业判断。
问题1:创投企业如何核算从被投资单位获得的投资收益?
答:创投企业作为会计主体,其会计核算遵循《企业企业会计准则第2号——长期股权投资》或《企业会计准则第22号——金融工具确认和计量》核算其对外投资的收益。
问题2:合同负债与预收账款两个会计科目怎么区别,执行新收入准则预收账款科目还可以选用吗?
答:2006版准则应用指南附件规定,预收款项核算企业按照合同规定预收的款项。2017年修订后的收入准则应用指南规定,合同负债核算企业已收或应收客户对价而应向客户转让商品的义务。同时明确企业因转让商品收到的预收款适用收入准则进行会计处理时,不再使用“预收账款”科目及“递延收益”科目。根据上述内容,新收入准则生效后,适用收入准则与合同相关的预收款项应计入合同负债,其他情形下的仍有可能计入预收款项。
问题3:有限合伙企业购买某上市公司股票,因减持股票取得收益,其中:股息红利所得XX万,转让所得XXX万。上述所得如何计算交纳增值税?
答:持股平台转让其持有的上市公司股票按照金融商品转让适用税率6%计算缴纳增值税。股息所得非增值税应税范围。
问题4:低价值租赁实操中是何标准?企业是否可以自己设定标准,以重要性水平换算绝对金额?
答:修订后租赁准则明确,低价值资产租赁的标准应该是一个绝对金额,其金额标准在租赁准则应用指南里面通过案例45中提及,即“通常情况下,符合低价值资产租赁的资产全新状态下的绝对价值应低于人民币40,000元”。
问题5:土地使用权列报为无形资产的依据是什么?
答:修订后租赁准则第3条明确规定,以出让、划拨或转让方式取得的土地使用权,适用《企业会计准则第6号——无形资产》。
问题6:工程在建阶段的土地使用权摊销能否计入在建工程?
答:可参照证监会上市公司执行企业会计准则案例解析案例5-01的观点,案例解析认为工程在建阶段的土地使用权摊销应计入在建工程。
问题7:企业租赁集体土地使用权,形式上是20年租赁合同,实质是无限年租赁,鉴于法律规定有效租赁合同最长年限为20年,故分段签署。请教该种情况是否适用无形资产准则?
答:这种情况的土地租赁可能不属于租赁准则提及的应适用无形资产准则的情形,个人理解可适用租赁准则。
问题8:无重大影响的权益工具投资的公允价值如何确定?
答:对无重大影响的权益工具投资,若无活跃市场,无可参考的最近交易价格,应考虑利用估值专家的工作。
数据来源:江苏省注册会计师协会
相关新闻
-
财政部发布金融工具相关会计准则实施问答
问:对于满足《企业会计准则第24号——套期会计》规定条件的套期关系,企业应当如何认定套期关系符合套期有效性要求? 答:企业应当在套期开始日及以后期间持续地对套期关系是否符合套期有效性要求进行评估。套期同时满足下列条件的,企业应当认定套期关系符合套期有效性要求: (一)被套期项目和套期工具之间存在经济关系。该经济关系使得套期工具和被套期项目的价值因面临相同的被套期风险而发生方向相反的变动。 (二)被套期项目和套期工具经济关系产生的价值变动中,信用风险的影响不占主导地位。 (三)套期关系的套期比率,…
-
财政部会计司发布资产减值相关会计准则实施问答
2023年7月6日,财政部会计司发布资产减值相关企业会计准则实施问答2个。相关链接为: http://kjs.mof.gov.cn/zt/kjzzss/sswd/zcjzzzsswd/ (来源:财政部会计司)
-
上市公司2022年年报问询函中的十大会计问题
《上市公司信息披露管理办法》第十一条规定,证券交易所应当对上市公司及其他信息披露义务人的信息披露行为进行监督,督促其依法及时、准确地披露信息,问询函是交易所履行上市公司信息披露监管职责的重要途径之一。伴随2022年年报季的落幕,交易所向上市公司密集下发问询函,年报问询函成为现阶段上市公司公告的高频词。 据统计,截至2023年6月19日,三大交易所共向439家上市公司发出年报问询函,就重点会计处理、财务指标和公司经营问题两大方面进行问询。信公君盘点了2022年年报问询函中十大会计问题,供各位董办朋…
-
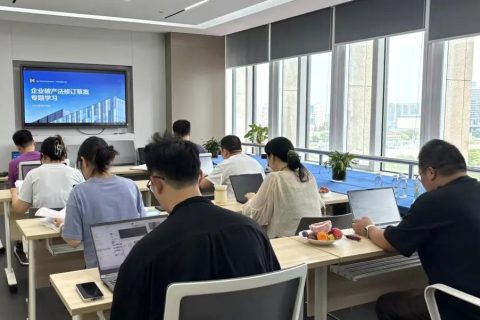
科信重整重组业务团队举行破产法修订草案专题学习会
为深入理解破产法修订草案的核心要义与具体内容,准确把握立法精神,切实提升管团队成员在新法背景下的履职能力与专业水平,2025年9月30日,科信重整重组业务团队组织召开了破产法修订草案专题学习会。团队成员积极参与,围绕修订草案进行了系统、深入的学习与研讨。 01 学习背景 当前,我国经济高质量发展对破产法治环境提出了更高要求。为适应经济社会发展需要,解决破产实务中出现的诸多新情况、新问题,破产法修订工作正在稳步推进。2025年9月8日,《中华人民共和国企业破产法(修订草案)》正式提请十四届全国人大…
-
浙江省注册会计师协会关于印发《2023年浙江省注册会计师、资产评估行业数字化改革重点任务清单》的通知
浙注协〔2023〕82号 数字化改革委员会,数字化改革工作专班,各市注册会计师协会,各执业机构: 为贯彻落实《浙江省注册会计师、资产评估行业数字化改革方案》(浙注协〔2023〕39号)精神,进一步推动全省注册会计师资产评估行业数字化改革各项工作有序开展,浙江省注册会计师协会研究制定了《2023年浙江省注册会计师、资产评估行业数字化改革重点任务清单》,现印发给你们。 请各执业机构积极申请内部管理系统、函证电子化、档案电子化试点,于6月19日前报送所在市注册会计师协会;各市注册会计师协会要做好行业数…
-
【行业聚焦】李克强主持召开国务院常务会议 部署对制造业中小微企业等实施阶段性税收缓缴措施 进一步加大助企纾困力度等
李克强主持召开国务院常务会议 部署对制造业中小微企业等实施阶段性税收缓缴措施 进一步加大助企纾困力度 决定延长境外投资者投资境内债券市场税收优惠政策 促进对外开放和吸引外资国务院总理李克强10月27日主持召开国务院常务会议,部署对制造业中小微企业等实施阶段性税收缓缴措施,进一步加大助企纾困力度;决定延长境外投资者投资境内债券市场税收优惠政策,促进对外开放和吸引外资。 会议指出,制造业是实体经济的基础,中小微企业和个体工商户是市场主体的重要组成部分,在发展经济、扩大就业、活跃市场、改善…