重庆市注册会计师协会专业技术委员会专家提示(第七期)——关于银行函证业务集约化处理的常见问题
渝会协函〔2023〕6号
2022年12月30日财政部、银保监会联合发布《关于加快推进银行函证规范化、集约化、数字化建设的通知》(财会〔2022〕39号)(以下简称“39号文”),要求各会计师事务所和各银行业金融机构应当严格遵守《关于进一步规范银行函证及回函工作的通知》(财会〔2020〕12号)及《银行函证及回函工作操作指引》(财办会〔2020〕21号)(以下简称“操作指引”)有关要求,按照规范的函证内容、格式和程序处理函证业务,加强函证过程控制,提升函证工作质量,实现银行函证业务规范化。函证业务集约化要求会计师事务所和银行集中办理银行函证业务,完善流程、加强管控、堵塞漏洞,确保函证信息质量。自2023年1月1日起,备案从事证券业务的会计师事务所开展上市公司年报审计业务时,应当实现上市公司银行函证业务集约化。其他会计师事务所和其他审计业务应当于2023年12月31日前实现银行函证集约化。
随后各家银行陆续发布银行函证业务集中处理公告,公示相关业务处理方式,在实务操作中,会计师事务所作为函证实施方,仍会遇到一些问题。行业专业技术委员会对目前银行函证业务集约化处理中的常见问题进行了归纳,以提示各会计师事务所及注册会计师合理安排函证工作,提升函证信息有效性。
一、常见问题
(一)银行询证函处理模式不同。部分银行公示了询证函集中受理机构,但在实际发函时,需事务所将询证函发往开户网点,开户行进行验印后再转集中处理机构处理,最后由集中处理机构统一回函。部分银行发函时需先寄往集中处理机构,但回函由开户网点负责。
(二)银行询证函的接收方名称要求不统一。部分银行要求填写客户开户行名称,部分银行要求填写集约化处理分行名称,部分银行要求填写函证处理机构名称。个别银行,对于函证抬头未写“XX市”,或含有“运营中心”、“运营管理部”等字样会予以退函。
(三)预留印鉴及盖章要求不统一。操作指引指出“如果采用纸质银行询证函进行函证,银行询证函应当由被审计单位加盖骑缝章,建议将被审计单位预留银行签章处加盖的签章用作骑缝章”、“注册会计师同时函证同一企业的多个账户,且账户的预留银行签章不同,若其中一个账户为扣款账户,即用于扣划询证函回函服务相关费用的账户,注册会计师应当要求企业加盖扣款账户预留银行签章以便扣款。”集中化处理后,部分银行要求加盖扣费账户预留银行签章,部分银行要求加盖询证账户预留银行签章,相关要求可能未在公告中明确,会计师事务所只有在收到退函后,根据退函原因进行纠正并再次发函。
(四)询证函格式要求不一致。部分银行接受多个年度信息填写一份询证函进行询证,部分银行要求按不同年度将各年信息分开询证。部分银行的集中处理机构允许同一客户在不同开户行的多账户在一份询证函上进行询证,而部分银行不允许。此外,部分银行要求按操作指引格式二发函,部分银行可以通过分行查询所有支行的信息,但是大部分银行则要求不同支行要分别发函。
(五)集中化处理范围与开户网点函证业务受理范围可能不一致。部分银行集中化处理中心因系统无法获取相关函证信息(如授信额度)导致退函,需要再寄至开户网点办理。部分银行集中化处理中心不能对支行的某些业务与账号进行查询回函(如保证金虚拟账户、基金账户等),导致会计师事务所函证信息回复不完整。上述集中化处理限制银行可能并未进行公示。
(六)银行回函部分内容可能无法满足审计要求。操作指引指出,第1-14项及附表中,如果被审计单位的文件记录或管理层提供的信息中显示其与银行业金融机构之间没有此等交易或余额,但注册会计师认为需要就此获得银行业金融机构确认时,注册会计师应在每个对应栏目内填写“无”,银行业金融机构应当对填写“无”的信息予以核实并反馈。
部分银行集中化处理后视第14项“其他”函证项写“无”为无需询证或者需求不明确,与事务所发函本意相偏离。此外,部分银行要求按格式二函证,但部分银行回函信息就仅有扣款账户所在支行开户行的银行账户进行了回函,不能对该银行的分行及其他支行的所有账户进行回函,导致回函信息不完整。
(七)银行回函周期可能超过规定时限。部分银行集中处理中心处理询证函的时限可能超过规定的10个工作日。部分银行在询证函存在问题时(如户名不符等)未联系告知事务所,直接做退函处理,当事务所需确认函证状态或收到异常函证需进一步咨询银行了解原因时,可能无法及时与银行集中处理中心取得联系。或因某些寄往集中处理中心的函证已转至开户网点处理,集中处理中心无法及时了解处理进度,需事务所再致电开户网点了解函证状态,回函时间可能延长。
二、意见建议
就上述集中化出现的问题,会计师事务所需按照39号文要求,设立函证处理专门机构(或岗位)集中处理函证业务,以方便收集整理各银行实务处理操作的不同办法,避免项目组重复沟通效率低下或者因不熟悉银行特定操作程序导致退函发生。
事务所在设立函证处理专门机构(或岗位)提升一体化管理时,建议按照先集中简单流程,后整合复杂流程,先集中银行函证再推广到非银行函证的整体思路。可具体考虑:一是根据39号文及审计准则要求,先集中并标准化函证收发、地址核验、异常函证风控环节的工作流程,运行成熟稳定后,可以再考虑纳入函证编制、回函比对、函证归档等,以提升函证业务全流程集中化程度。二是重视函证中心在运营上内外衔接协作。如在所内要考虑如何使函证中心和审计项目组更紧密衔接,降低沟通成本;与所内财务部沟通如何便捷处理函证费用报销事宜、与档案室沟通存档归档相关操作等;对外协作方面,做好与快递公司集采定价谈判,快递收发时效要求等工作。三是逐步完善函证处理系统化水平。如研发函证相关管理系统,对函证相关业务实行从线上集中登记编码,收发函线上监控、线上催函请求到线上处理回函、线上处理比对,集中归档以及异常函证线上风险提示等全闭环流程监控;同时,事务所应前瞻性考虑函证处理系统未来与电子函证平台无缝对接,实现函证效率的进一步提升。
为避免因与银行集约化处理方式沟通不畅导致退函发生,事务所应准备并实时完善银行函证集中化处理常见问题核对清单供发函前审核把关,特别是针对本年新增被询证银行,应提前与该行集中化处理部门就问题清单提前沟通逐一落实,包括但不限于以下内容:


本提示仅供会计师事务所及相关从业人员在执业时参考,在执业中需结合项目实际情况以及注册会计师的职业判断确定具体审计程序,不能替代相关法律法规、执业准则、职业道德守则以及注册会计师职业判断。
重庆市注册会计师协会
2023年5月12日
来源:重庆市注协
相关新闻
-
关于做好2022年度中央文化企业财务会计决算报告工作的通知
财办教〔2023〕32号 中央文化企业主管部门财务部门、资产和财务关系在财政部单列的中央文化企业: 根据《财政部关于做好2022年度国有企业财务会计决算报告工作的通知》(财资〔2023〕2号)要求,为做好2022年度财政部代表国务院履行出资人职责的中央文化企业(以下称中央文化企业)财务会计决算报告工作,现将有关事项通知如下: 一、编报范围 中央文化企业及其各级子企业。 二、报送内容 (一)中央文化企业主管部门报送材料。 1.主管部门文函(部发文)。正式文函应详细介绍财务会计决算工作情况和成果。企…
-
关于注册制下提高中介机构债券业务执业质量的指导意见
中国证券监督管理委员会公告〔2023〕47号 现公布《关于注册制下提高中介机构债券业务执业质量的指导意见》,自公布之日起施行。 中国证监会 2023年6月20日 附件1:关于注册制下提高中介机构债券业务执业质量的指导意见 附件2:《关于注册制下提高中介机构债券业务执业质量的指导意见》起草说明 来源:证监会
-
税务局曝光中介机构等5起涉税违法案件
继2021年查处曝光一系列涉税违法案件后,2022年伊始,税务部门充分运用税收大数据,进一步加强税收监管和税务稽查,继续保持对各类税收违法行为“零容忍”的高压态势。1月26日,广西河池、新疆乌鲁木齐、陕西延安、深圳、江西九江税务部门曝光5起涉税违法案件,对不法分子形成有力震慑,进一步规范税收秩序,营造法治公平的税收环境。 5起涉税违法案件曝光,其中2起涉财税中介机构违法。这5起涉税违法案件为: 1、广西河池市税务部门依法查处一起中介涉税违法案件 近期,广西壮族自治区河池市税警在联合查…
-
【行业聚焦】2021年资产评估机构综合评价前百家机构名单公示
2021年资产评估机构综合评价前百家机构名单公示 按照《中评协关于印发<资产评估机构综合评价办法>的通知》(中评协〔2016〕7号)、《中国资产评估协会关于上报2021年资产评估机构综合评价有关数据的通知》(中评协〔2021〕8号),中国资产评估协会(以下简称中评协)开展了2021年资产评估机构综合评价工作。现将2021年资产评估机构综合评价综合得分前百家机构名单(附件1)、2021年资产评估机构综合评价年业务收入前百家机构名单(附件2)及2021年资产评估机构综合评价总部收入前百家…
-
关于就修订《上市公司自律监管指引第11号——信息披露工作考核》公开征求意见的通知
深证上〔2023〕498号 各市场参与人: 为深入贯彻中国证监会《推动提高上市公司质量三年行动方案(2022-2025)》要求和全面注册制下以信息披露为核心的监管理念,进一步优化信息披露考核机制,推动提升上市公司信息披露质量,本所拟对《上市公司自律监管指引第11号——信息披露工作考核》进行修订,现向社会公开征求意见。 有关意见建议请以电子邮件方式反馈至gsbzjyj2@szse.cn,征求意见时间截止至2023年6月26日。 附件:1.深圳证券交易所上市公司自律监管指引第11号——信息披露工作考…
-
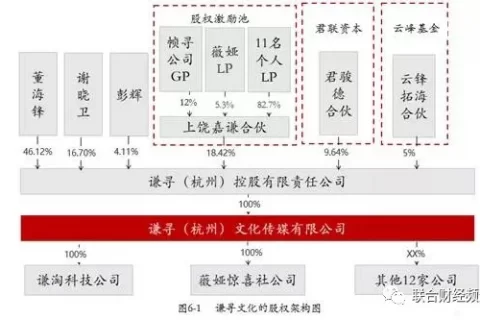
从薇娅偷税案看2022年税务征管趋势
薇娅,本名黄薇,我国知名网红主播。2020年薇娅位居直播带货总榜的榜首,带货金额超过300亿,稳稳的“直播一姐”。2021年岁末,浙江省税务局在其官网公布了薇娅偷税案: 经查,薇娅在2019年至2020年期间,通过隐匿个人收入、虚构业务转换收入性质虚假申报等方式偷逃税款6.43亿元,其他少缴税款0.6亿元。杭州市税务局稽查局依据相关法律法规,对薇娅追缴税款、加收滞纳金并处罚款,共计13.41亿元。 由于薇娅的名人效应,加之偷税金额大,一石激起千层浪,舆论一片哗然。 薇娅到底是怎么偷税…