中国注册会计师协会关于开展2022年度会计师事务所综合评价百家排名工作的通知
各省、自治区、直辖市注册会计师协会:
为贯彻落实《中共中央办公厅 国务院办公厅关于进一步加强财会监督工作的意见》(中办发4号)精神,切实做好2022年度会计师事务所综合评价百家排名工作,按照《会计师事务所综合评价排名办法》(会协〔2023〕21号)(以下简称《办法》)的规定,现将有关事项通知如下。
一、总体要求
综合评价排名工作政策性强、社会关注度高,与会计师事务所切身利益息息相关,在引导注册会计师行业实现高质量发展方面发挥了重要作用。地方注协应当高度重视,充分认识综合评价排名工作的重要性,切实履行工作职责,圆满完成各项工作任务。
二、评价指标及计分方法
依据《办法》,会计师事务所综合评价采取指标测评方式开展。2022年度综合评价指标包括基础指标和附加指标两部分,以基础指标得分和附加指标得分的总和计算评分。
(一)基础指标。
基础指标为综合评价的主体指标,从收入、内部治理、资源、处理处罚等四个方面反映事务所状况,共包括:收入、合伙人(股东)团队的稳定性、合伙人(股东)员工比率、最近3年内部晋升合伙人(股东)比率、党组织参与事务所决策管理情况、执业超过5年且年龄在60周岁以内的注册会计师人数、信息化支出水平、人才培养支出水平、品牌延续时间、处理处罚等10个具体指标,分值共计1000分。延续以前年度方法计算得分。
(二)附加指标。
依据《关于加强新时代注册会计师行业人才工作的指导意见》和《会计师事务所一体化管理办法》(以下简称《一体化管理办法》),2022年度综合评价附加指标围绕行业高层次人才培养和事务所内部治理开展测评。
附加指标一:参加高层次财会人才班情况。该指标反映事务所入选财政部高层次财会人才素质提升工程(中青年人才培养—注册会计师班)第三期情况,分值为1分。
计分方法:事务所有人入选得1分,没有得0分。
附加指标二:会计师事务所一体化管理情况。该指标反映会计师事务所根据《一体化管理办法》的有关规定,开展一体化管理自评报告的情况,分值为5分。
计分方法:第一步,根据注册会计师行业统一监管平台有关会计师事务所一体化管理自评结果,依据会计师事务所综合评价指标计算方法及得分标准进行计算,得出该项指标初始分值;第二步,中注协依据抽查结果对事务所该项指标初始分值予以相应处理,得出该项指标最终分值。
三、工作职责
在综合评价工作中,地方注协负责组织相关会计师事务所登录综合评价信息采集程序,填报、核对百家排名相关数据,并对事务所上报信息的真实性进行审核。
1.组织事务所开展信息填报。依据《办法》,地方注协要组织相关事务所,及时登录中注协综合评价信息采集程序,指导其按照指标说明和操作手册的各项要求,在规定时间内填写相关数据及信息(指标说明和操作手册可登录综合评价信息采集程序下载)。同时,检查和督促事务所登录注册会计师行业管理信息系统和行业统一监管平台,及时、完整更新本所的相关信息。事务所对填报和更新的数据及信息的真实性负责,地方注协要督促事务所实施内部复核与监督,确保填报数据准确、无误,同时,填报数据及信息要可查实、可验证、可追溯、可问责。
2.做好填报信息审核工作。按照《办法》要求,地方注协负责对综合评价信息采集程序中各相关事务所信息的真实性进行审核。审核无误后,上报中注协。地方注协要切实履行职责,严格审核事务所上报的数据及信息,重点审核事务所申请修改的信息,并要求事务所提交相关的证明材料。审核过程要客观公正,审核结果要经得起检验和推敲。
四、注意事项
1.遵循时间安排。5月22日至6月4日,事务所登录综合评价信息采集程序完成数据及信息填报,同时,地方注协审核无误后上报中注协。地方注协要重点关注2022年度全国业务收入前150名会计师事务所的填报进度与填报质量。
2.做好保密工作。地方注协要落实工作责任制,不得擅自对外披露事务所上报的任何数据及信息。
3.强化沟通协调。地方注协要安排专人负责综合评价信息填报及审核工作,将其姓名、所属部门、联系电话(手机号)、微信号、行业管理信息系统用户名等信息上报中注协,以便加强沟通协调。本地区参加综合评价工作的事务所数量较多的地方注协,应当组织本地区事务所建立综合评价信息填报微信工作群,及时了解本地区事务所填报过程中遇到的实际问题,予以解决。如遇到解决不了的问题,地方注协应当第一时间上报中注协研究解决,不得拖延。
五、联系方式
1.业务咨询联系人:中注协注册部 周京
电话:(010)88250136
邮箱:zhoujing@cicpa.org.cn
2.技术问题咨询联系人:马彦龙、刘浩然
电话:(010)88250337(0338)
中国注册会计师协会
2023年5月22日
来源:中注协
相关新闻
-
中注协发布上市公司2022年年报审计情况快报(第十期)
2023年5月10日,中注协发布上市公司2022年年报审计情况快报(第十期),全文如下: 一、会计师事务所出具上市公司年报审计报告总体情况 2023年4月27日-4月30日,51家事务所共为1542家上市公司出具了财务报表审计报告(详见附表1),其中,沪市主板529家,深市主板559家,创业板280家,科创板155家,北交所19家。从审计报告意见类型看,1432家被出具了无保留意见审计报告(其中38家被出具带强调事项段的无保留意见,34家被出具带持续经营事项段的无保留意见),75家被出具了保留意…
-
中国注册会计师协会关于开展2023年全国会计师事务所执业质量检查工作的通知
各省、自治区、直辖市注册会计师协会: 为贯彻落实《中共中央办公厅 国务院办公厅关于进一步加强财会监督工作的意见》和《国务院办公厅关于进一步规范财务审计秩序 促进注册会计师行业健康发展的意见》(国办发〔2021〕30号),按照财会监督专项行动和2023年注册会计师行业“自律监督提升年”主题活动的部署安排,根据《中华人民共和国注册会计师法》、《会计师事务所执业质量检查制度》(会协〔2011〕39号)等有关规定,中国注册会计师协会(以下简称中注协)将全面开展2023年全国会计师事务所(以下简称事务所)…
-
上市公司2022年年报问询函中的十大会计问题
《上市公司信息披露管理办法》第十一条规定,证券交易所应当对上市公司及其他信息披露义务人的信息披露行为进行监督,督促其依法及时、准确地披露信息,问询函是交易所履行上市公司信息披露监管职责的重要途径之一。伴随2022年年报季的落幕,交易所向上市公司密集下发问询函,年报问询函成为现阶段上市公司公告的高频词。 据统计,截至2023年6月19日,三大交易所共向439家上市公司发出年报问询函,就重点会计处理、财务指标和公司经营问题两大方面进行问询。信公君盘点了2022年年报问询函中十大会计问题,供各位董办朋…
-
电子凭证会计数据标准深化试点操作指南
按照财政部等9部委《关于联合开展电子凭证会计数据标准深化试点工作的通知》(财会〔2023〕7号)要求,为方便试点单位了解深化试点的有关工作要求和操作流程,指导和保障深化试点工作顺利高效进行,财政部会计司研究编写了《电子凭证会计数据标准深化试点操作指南1.0》(简称《操作指南》)。《操作指南》按照增值税电子发票(含增值税电子普通发票和增值税电子专用发票)、全面数字化的电子发票(不含铁路电子客票、航空运输电子客票行程单)、全面数字化的电子发票(铁路电子客票)、全面数字化的电子发票(航空运输电子客票行…
-
财政部会计司发布资产减值相关会计准则实施问答
2023年7月6日,财政部会计司发布资产减值相关企业会计准则实施问答2个。相关链接为: http://kjs.mof.gov.cn/zt/kjzzss/sswd/zcjzzzsswd/ (来源:财政部会计司)
-
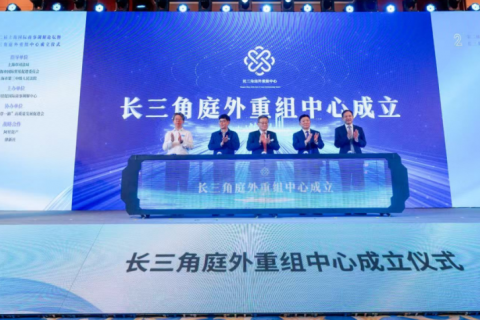
科信入选长三角庭外重组中心首批专业服务机构库
2025年5月26日,第二届上海国际商事调解论坛暨长三角庭外重组中心成立仪式成功举办。论坛发布了长三角庭外重组中心首批专业服务机构库,长三角地区共有65家头部律所及会计师事务所、税务、清算等专业服务机构入库,浙江科信会计师事务所(特殊普通合伙)作为宁波唯一的会计师事务所名列其中。科信破产管理人团队代表出席了此次盛会。 科信入选长三角庭外重组中心专业服务机构库,标志着科信在企业重组与危机化解领域的专业能力获得区域权威平台的高度认可。…