从薇娅偷税案看2022年税务征管趋势
薇娅,本名黄薇,我国知名网红主播。2020年薇娅位居直播带货总榜的榜首,带货金额超过300亿,稳稳的“直播一姐”。2021年岁末,浙江省税务局在其官网公布了薇娅偷税案:
经查,薇娅在2019年至2020年期间,通过隐匿个人收入、虚构业务转换收入性质虚假申报等方式偷逃税款6.43亿元,其他少缴税款0.6亿元。杭州市税务局稽查局依据相关法律法规,对薇娅追缴税款、加收滞纳金并处罚款,共计13.41亿元。
由于薇娅的名人效应,加之偷税金额大,一石激起千层浪,舆论一片哗然。
薇娅到底是怎么偷税的?下面我们就通过还原薇娅的交易结构,剖析其如何达到偷逃税款目的的。
01 薇娅直播的商业模式
在直播行业里,头部的网红主播并非单兵作战,往往是由所属MCN公司管理。一方面MCN公司会与直播产品的品牌商,对产品、价格、主播、利益分成、直播平台、直播日期等进行协商沟通;一方面MCN公司也会直接签署直播电商推广合同和订单。
薇娅所属的MCN公司叫谦寻(杭州)文化传媒有限公司(以下简称谦寻文化)。根据谦寻文化的官网信息,该公司成立于2017年,是新内容电商直播机构TOP1。旗下共有50余位主播,其中包括淘宝第一主播薇娅viya,以及TOP达人主播:小侨Jofay、安安anan、楚菲楚然twins、大英子LOVE等;红人主播:呗呗兔等;明星主播:林依轮、李静、李响、大左、李艾等,覆盖美妆、生活、服饰等全品类类目,淘宝粉丝数千万,多维度精准触达受众。2018年起,谦寻往集团化管理方向进行,业务全方位开展,已创建北京明星直播基地,杭州超级供应链基地,子公司谦娱娱乐打通了传统娱乐与电商直播的通道,实现内容变现,子公司谦禧文化负责IP授权业务。
谦寻文化的股权架构如下图所示:
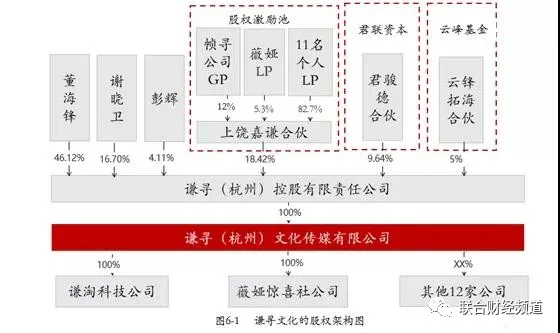

通过股权架构图,我们会看到,谦寻文化的实际控制人是薇娅的丈夫董海锋。但谦寻文化并非薇娅夫妻店,而是进行了股权激励,并引入了两家知名基金,分别是联想旗下的君联资本和马云旗下的云峰基金。根据谦寻文化官网披露,其计划2025年申请上市。
直播带货的收益主要包括两类:一类是线上佣金;一类是线下费用。
1、线上佣金
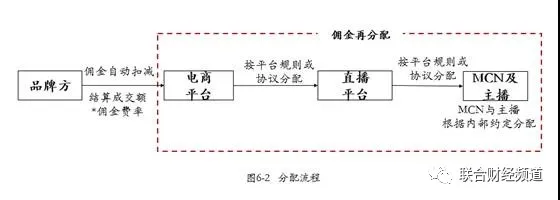
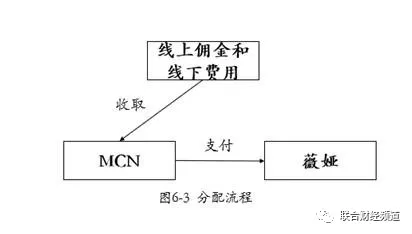
线上佣金按照直播带货结算成交额和线上佣金费率计算,线上佣金费率由产品方与MCN公司或个人主播协商确定。在实际利益分配时,产品方在电商平台设置约定的佣金费率,直播开始至产品链接下架期间,电商平台直接根据结算成交额和设置的佣金费率自动扣减线上佣金,线上佣金后续由电商平台、直播平台、MCN公司及主播根据平台规则或协议约定进行再分配。具体分配流程见下图:
2、线下费用
线下费用主要是线下坑位费。线下坑位费是按直播场次收取的固定费用,一般每场直播活动的线下坑位费为几万到几十万不等,由产品方与MCN公司协商确定,产品方在直播活动开始前通过银行转账的方式向MCN公司支付线下坑位费。
了解了直播带货行业的商业模式后,我们来梳理下薇娅直播带货收入的分配路径。首先谦寻文化(MCN)将收取的线上佣金和线下费用,确认为该公司的收入。然后谦寻文化再根据其与薇娅签署的协议,按约定的分成比例计算薇娅的提成款,分配给薇娅。见下图:
按照这种交易结构,薇娅需要交纳多少个人所得税呢?我们以薇娅年收入20亿元来做个税负测算。从2019年开始,个人所得税法将工资薪金、劳务报酬、稿酬、特许权使用费等4类所得,统称为综合所得,适用3%至45%的超额累进税率。也就是说,无论薇娅与谦寻文化签署的是劳动合同还是劳务合同,取得的所得是工资薪金还是劳务报酬,适用的税率都是相同的,即年应纳税所得额超过96万元的部分,将适用45%的超额累进税率。如果薇娅的年收入是20亿元,其缴纳个人所得税的税负见下表:
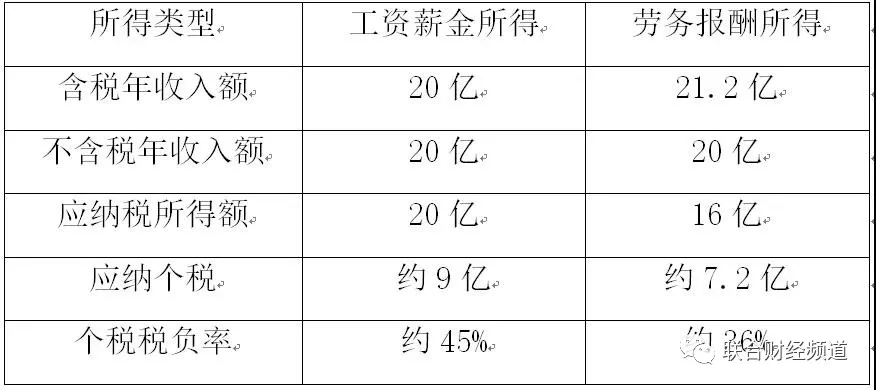
通过比较,与薇娅作为谦寻文化的员工取得工资薪金相比,薇娅与谦寻文化签署劳务合同,从而取得劳务报酬所得,会节省约1.8亿元的税款。但7.2亿元的税负,薇娅依然觉得很重,是否有更好的降低税负方案呢?我们看下另外两种节税思路。
(来源:税屋网站)
相关新闻
-
【行业聚焦】《会计行业人才发展规划(2021-2025)(征求意见稿)》征求意见
关于征求《会计行业人才发展规划(2021-2025)(征求意见稿)》意见的函 财办会〔2021〕36号 各省、自治区、直辖市、计划单列市财政厅(局),新疆生产建设兵团财政局,中直管理局财务管理办公室,国管局财务管理司,中央军委后勤保障部财务局,有关单位: 为科学规划、全面指导“十四五”时期我国会计人才工作,根据《中华人民共和国国民经济和社会发展第十四个五年规划和2035年远景目标纲要》和《会计改革与发展“十四五”规划纲要(送审稿)》的有关要求,在认真总结“十三五”时期我国会计人才发展取得成绩、深…
-
国际会计准则理事会完成供应商融资安排项目并对IAS 7和IFRS 7进行相应修订
2023年5月25日,国际会计准则理事会(以下简称IASB)完成供应商融资安排项目,并对《国际会计准则第7号——现金流量表》(IAS 7,以下简称《国际会计准则第7号》)以及《国际财务报告准则第7号——金融工具:披露》(IFRS 7,以下简称《国际财务报告准则第7号》)的有关披露要求进行修订。 一、有关背景 2020年1月,信用评级机构等利益相关方向国际财务报告准则解释委员会(以下简称解释委员会)提出请求,希望解释委员会能够研究解决关于供应链融资安排在财务报表中应当如何进行列示和信息披露的问题。…
-
中国注册会计师协会关于印发《会计师事务所综合评价排名办法》的通知
各省、自治区、直辖市注册会计师协会: 为进一步做好会计师事务所综合评价排名工作,在广泛征求意见的基础上,我会对《会计师事务所综合评价排名办法》(会协〔2021〕22号)进行修订,修订后的办法已经中国注册会计师协会第六届常务理事会第十一次会议审议通过,现予印发,自2023年5月16日起施行。 附件:《会计师事务所综合评价排名办法》 中国注册会计师协会 2023年5月16日 来源:中注协
-
财政部会计司发布资产减值相关会计准则实施问答
2023年7月6日,财政部会计司发布资产减值相关企业会计准则实施问答2个。相关链接为: http://kjs.mof.gov.cn/zt/kjzzss/sswd/zcjzzzsswd/ (来源:财政部会计司)
-
关于就修订《上市公司自律监管指引第11号——信息披露工作考核》公开征求意见的通知
深证上〔2023〕498号 各市场参与人: 为深入贯彻中国证监会《推动提高上市公司质量三年行动方案(2022-2025)》要求和全面注册制下以信息披露为核心的监管理念,进一步优化信息披露考核机制,推动提升上市公司信息披露质量,本所拟对《上市公司自律监管指引第11号——信息披露工作考核》进行修订,现向社会公开征求意见。 有关意见建议请以电子邮件方式反馈至gsbzjyj2@szse.cn,征求意见时间截止至2023年6月26日。 附件:1.深圳证券交易所上市公司自律监管指引第11号——信息披露工作考…
-
重庆市注册会计师协会专业技术委员会专家提示(第七期)——关于银行函证业务集约化处理的常见问题
渝会协函〔2023〕6号 2022年12月30日财政部、银保监会联合发布《关于加快推进银行函证规范化、集约化、数字化建设的通知》(财会〔2022〕39号)(以下简称“39号文”),要求各会计师事务所和各银行业金融机构应当严格遵守《关于进一步规范银行函证及回函工作的通知》(财会〔2020〕12号)及《银行函证及回函工作操作指引》(财办会〔2020〕21号)(以下简称“操作指引”)有关要求,按照规范的函证内容、格式和程序处理函证业务,加强函证过程控制,提升函证工作质量,实现银行函证业务规范化。函证业…