监管规则适用指引——境外发行上市类第 6 号:境内上市公司境外发行全球存托凭证指引
为规范境内上市公司境外发行可转换为境内基础股份的存托凭证(以下简称全球存托凭证)行为,根据《中华人民共和国证券法》《境内企业境外发行证券和上市管理试行办法》《存托凭证发行与交易管理办法(试行)》《上市公司证券发行注册管理办法》《境内外证券交易所互联互通存托凭证业务监管规定》等规定,制定本指引。
一、定位
支持具有一定市值规模、规范运作水平较高的境内上市公司,通过境外发行全球存托凭证募集资金,投向符合国家产业政策的主业领域,满足海外布局、业务发展需求,用好两个市场、两种资源,促进规范健康发展。
二、申请程序
境内上市公司境外首次发行全球存托凭证,应当在境外提交发行上市申请后 3 个工作日内向中国证监会备案。境内上市公司在境外提交发行上市申请前,应当按照《上市公司证券发行注册管理办法》(以下简称《注册办法》)第二十二条规定,由保荐人向境内证券交易所提交新增基础股份发行的注册申请,境内证券交易所参照上市公司向特定对象发行股票的程序出具审核意见,并报中国证监会注册。中国证监会可合并办理注册及备案。
境内上市公司在同一境外市场再次发行全球存托凭证,新增基础股份发行注册程序与首次境外发行全球存托凭证相同;境外发行完成后应当在 3 个工作日内向中国证监会备案。
三、规则适用
1. 禁止情形。境内上市公司境外发行全球存托凭证应当符合《境内企业境外发行证券和上市管理试行办法》第八条及《境内外证券交易所互联互通存托凭证业务监管规定》(以下简称《监管规定》)第三十五条的规定。
2. 发行与承销。境内上市公司境外发行全球存托凭证涉及的发行定价、跨境转换期限、锁定期等,应当符合《监管规定》第三十六条、第三十八条等规定。
3. 发行比例。境内上市公司境外发行全球存托凭证,应当根据《监管规定》第四十三条、《证券期货法律适用意见第 18 号》第四点向特定对象发行的规定要求,确定全球存托凭证对应基础股份的发行比例。在计算境外投资者持股比例时,应当将全球存托凭证对应基础股份的发行比例与合格境外投资者、沪深股通的持股比例合并计算。
4. 发行间隔。境内上市境外发行全球存托凭证,应当参照《注册办法》第十六条及《证券期货法律适用意见第 18号》第四点向特定对象发行的规定,确定发行间隔。
5. 募集资金使用。境内上市公司应当理性融资,合理确定融资规模,并按照《上市公司监管指引第 2 号——上市公司募集资金管理和使用的监管要求》等规定规范使用境外发行全球存托凭证募集资金。
6. 其他。除《监管规定》和本指引明确的事项外,上市公司境外发行全球存托凭证涉及新增基础股份发行的决策程序、信息披露等事项,应当符合上市公司向特定对象发行的有关规定。
四、材料要求
1. 申请材料。境内上市公司应当按照《监管规则适用指引——境外发行上市类第 2 号:备案材料内容和格式指引》报送备案材料,在基础股份注册申请时已提交的材料或已说明的事项,备案材料中无需重复提交或说明。备案法律意见书仅需报送专项法律意见书。
基础股份注册申请材料应当按照《公开发行证券的公司信息披露内容与格式准则第 59 号——上市公司发行证券申请文件》的要求报送。
2. 决策程序文件。境内上市公司履行发行全球存托凭证决策程序时,应当按照《注册办法》第十六条、第十七条有关规定编制相关文件,并在本次发行方案论证分析报告中充分说明公司本次发行是否符合全球存托凭证品种定位。
3. 募集文件。境内上市公司发行全球存托凭证下的新增基础股份,应当按照《公开发行证券的公司信息披露内容与格式准则第 61 号——上市公司向特定对象发行证券募集说明书和发行情况报告书》编制披露募集说明书,并披露跨境转换限制期满后全球存托凭证转换为 A 股基础股票对发行人 A 股股价影响等风险。
4. 发行情况报告。境内上市公司完成境外全球存托凭证发行上市后 15 个工作日内,应当按照《监管规则适用指引——境外发行上市类第 3 号:报告内容指引》披露发行情况报告,发行情况报告应当穿透说明实际认购对象,并说明是否存在收益互换等类似协议安排及其合规性,是否存在投资者延长跨境转换期限的情形。发行情况报告中关于主要股东的认定,其持股比例应当按照《监管规定》第四十三条的要求计算。
五、实施安排
2023 年 3 月 31 日前,境内上市公司已在境外提交全球存托凭证发行申请,但未获证监会核准的,应当履行基础股份发行注册及境外发行上市备案程序,可合理安排提交注册申请及备案材料的时点。
2023 年 3 月 31 日前,境内上市公司境外发行全球存托凭证相关议案已经股东大会审议通过的,无需重新提交股东大会审议。
附件:关于 XXX 境外发行全球存托凭证(GDR)的备案报告
中国证监会
2023年5月6日
来源:证监会
相关新闻
-
【行业聚焦】中国注册会计师协会关于印发《<会计师事务所质量管理准则第5101号——业务质量管理>应用指南》等三项应用指南的通知
各省、自治区、直辖市注册会计师协会: 2020年11月19日,财政部印发了会计师事务所质量管理相关准则(财会〔2020〕17号)。为了贯彻落实《国务院办公厅关于进一步规范财务审计秩序 促进注册会计师行业健康发展的意见》(国办发〔2021〕30号)中“完善审计准则体系”和“引导会计师事务所强化内部管理”的要求,指导会计师事务所更好地理解和执行上述准则,推进其贯彻实施到位,切实提高审计质量,我会修订(制定)了配套应用指南。 本次修订(制定)的应用指南包括三项,分别是《<会计师事务所质量管理准则…
-
财政部发布新一批会计准则实施问答
一、股份支付准则实施问答 问:某企业对职工实行股权激励计划,并约定了服务期和业绩条件。在等待期内,某已参加该激励计划的职工认为激励计划约定的行权价较高,向企业声明不再继续参与该计划,并与企业签订退出协议,收回前期预付的行权资金。在该情形下,原已确认的与该名职工相关的股份支付费用能否冲回? 答:根据《企业会计准则解释第3号》相关规定,股份支付存在非可行权条件的,只要职工或其他方满足了所有可行权条件中的非市场条件(如服务期限等),企业应当确认已得到服务相对应的成本费用;职工或其他方能够选择满足非可行…
-
关于注册制下提高中介机构债券业务执业质量的指导意见
中国证券监督管理委员会公告〔2023〕47号 现公布《关于注册制下提高中介机构债券业务执业质量的指导意见》,自公布之日起施行。 中国证监会 2023年6月20日 附件1:关于注册制下提高中介机构债券业务执业质量的指导意见 附件2:《关于注册制下提高中介机构债券业务执业质量的指导意见》起草说明 来源:证监会
-
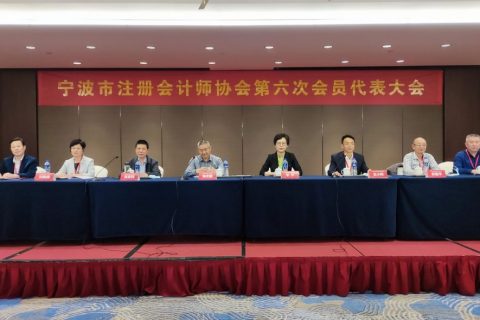
宁波市注册会计师协会召开第六次会员代表大会
5月23日,宁波市注册会计师协会召开第六次会员代表大会暨六届一次理事会。市财政局党组成员、副局长、市行业联合党委书记华平出席会议并讲话,省注册会计师协会行业党委专职副书记张光敏到会致辞,注册会计师事务所会员代表、市局相关处室(单位)负责人及各区(县、市)财政局单位理事代表共111人参加会议。 大会审议通过了《宁波市注册会计师协会第五届理事会工作报告》、《宁波市注册会计师协会第五届理事会财务收支报告》、《宁波市注册会计师协会关于调整会费标准的方案》和《宁波市注册会计师协会章程(修订草案)》,选举产…
-
江苏省注协专家网上答疑汇总
江苏省注协于2023年7月14日组织了本年度第三期注册会计师行业专家网上答疑活动,答疑主题为审计准则、会计准则等相关实务问题探讨。以下为整理后的专家答疑汇总,仅供参考,专家答疑不能替代法律法规及执业准则的规定和要求;亦不能替代注册会计师职业判断。 问题1:创投企业如何核算从被投资单位获得的投资收益? 答:创投企业作为会计主体,其会计核算遵循《企业企业会计准则第2号——长期股权投资》或《企业会计准则第22号——金融工具确认和计量》核算其对外投资的收益。 问题2:合同负债与预收账款两个会计科目怎么区…