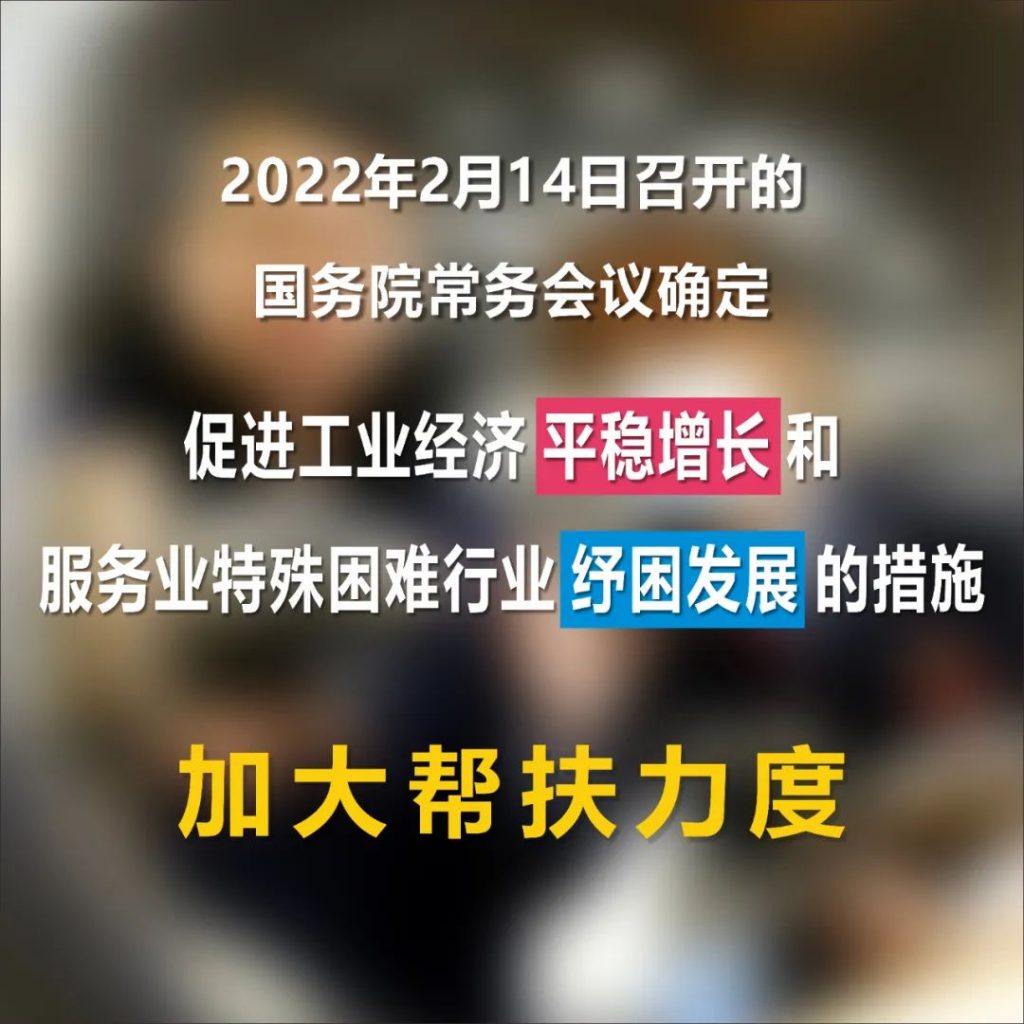
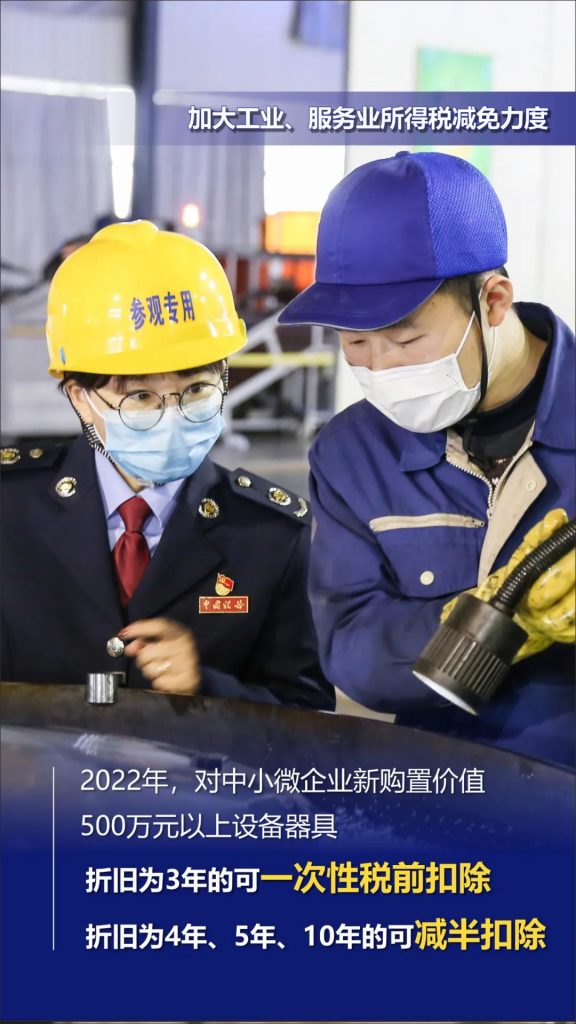
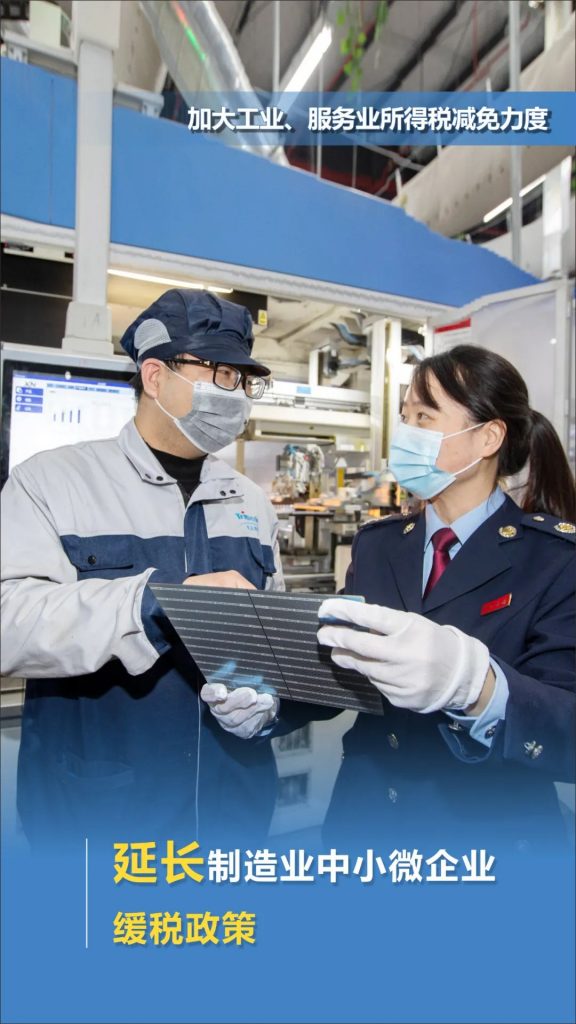
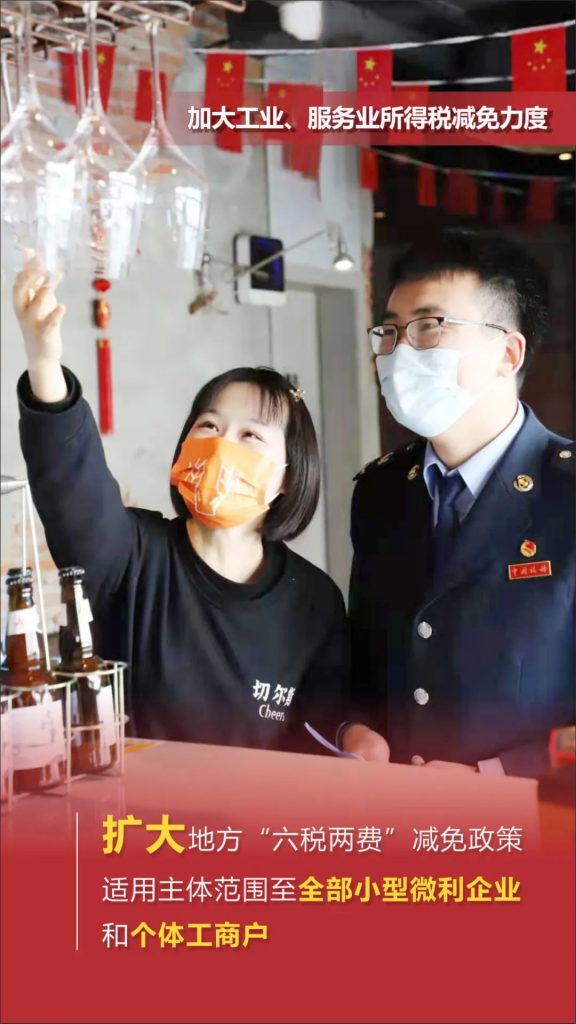
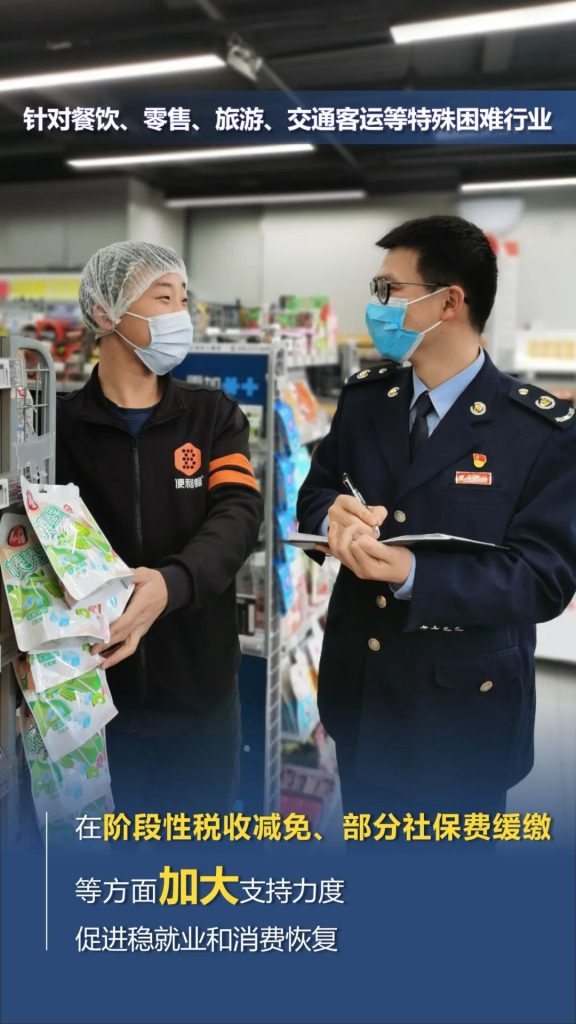
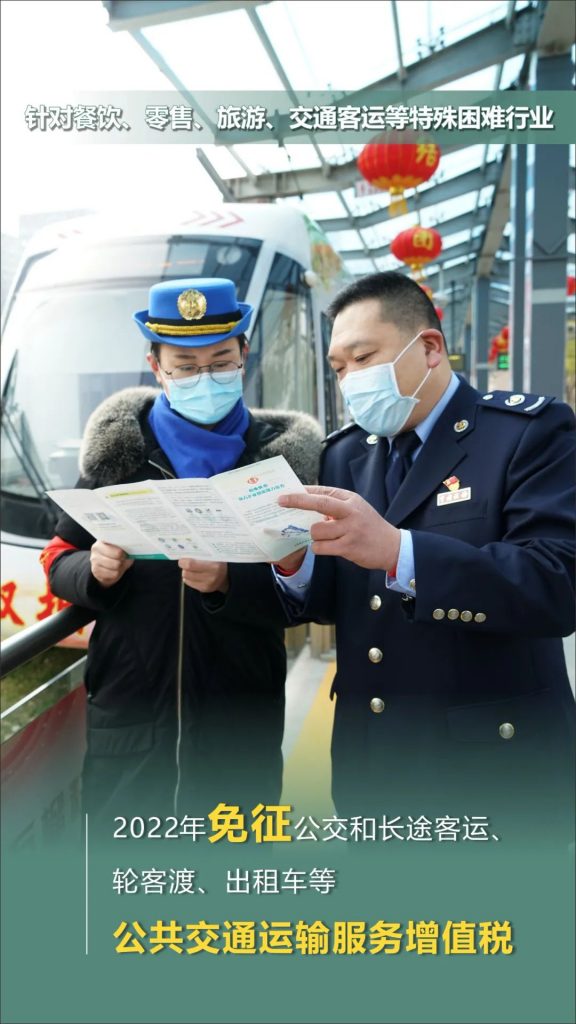
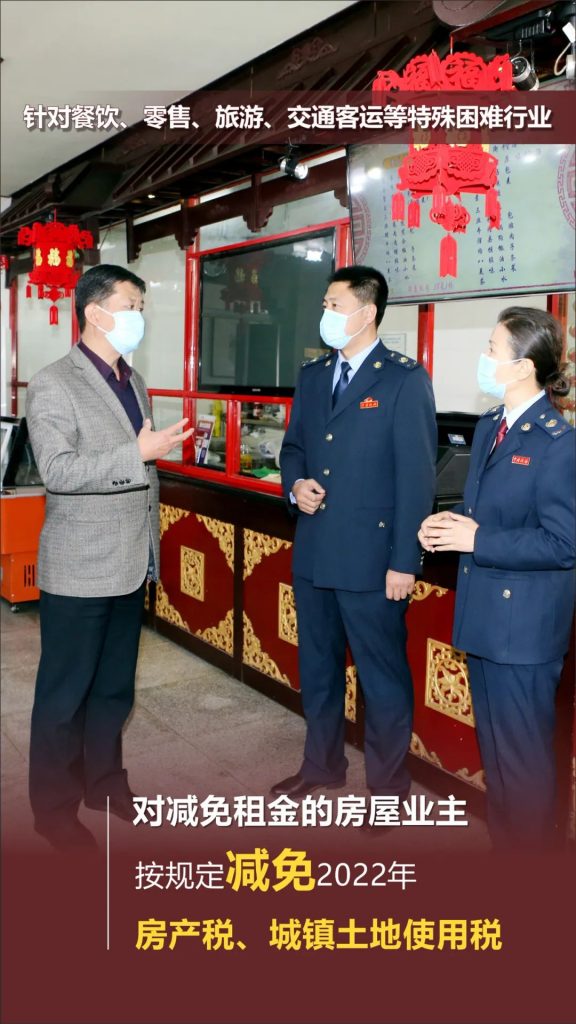
国务院常务会议减税降费好消息!

相关新闻
-
关于修订《挂牌公司管理型行业分类指引》的公告
股转公告〔2023〕201号 为进一步完善挂牌公司分类监管,满足市场投融资需求,全国股转公司对《挂牌公司管理型行业分类指引》进行修订,现予以发布。指引自发布之日起施行,首次分类结果将于6月第二个周五后的下一交易日对外公布。2015年3月18日发布的《挂牌公司管理型行业分类指引》同时废止。 特此公告。 附件:挂牌公司管理型行业分类指引(2023年修订) 全国股转公司 2023年5月22日 来源:全国股转公司
-
国际会计准则理事会完成供应商融资安排项目并对IAS 7和IFRS 7进行相应修订
2023年5月25日,国际会计准则理事会(以下简称IASB)完成供应商融资安排项目,并对《国际会计准则第7号——现金流量表》(IAS 7,以下简称《国际会计准则第7号》)以及《国际财务报告准则第7号——金融工具:披露》(IFRS 7,以下简称《国际财务报告准则第7号》)的有关披露要求进行修订。 一、有关背景 2020年1月,信用评级机构等利益相关方向国际财务报告准则解释委员会(以下简称解释委员会)提出请求,希望解释委员会能够研究解决关于供应链融资安排在财务报表中应当如何进行列示和信息披露的问题。…
-
电子凭证会计数据标准深化试点操作指南
按照财政部等9部委《关于联合开展电子凭证会计数据标准深化试点工作的通知》(财会〔2023〕7号)要求,为方便试点单位了解深化试点的有关工作要求和操作流程,指导和保障深化试点工作顺利高效进行,财政部会计司研究编写了《电子凭证会计数据标准深化试点操作指南1.0》(简称《操作指南》)。《操作指南》按照增值税电子发票(含增值税电子普通发票和增值税电子专用发票)、全面数字化的电子发票(不含铁路电子客票、航空运输电子客票行程单)、全面数字化的电子发票(铁路电子客票)、全面数字化的电子发票(航空运输电子客票行…
-
保持适度规模 支持经济平稳运行——2021年地方政府债券发行数据解读
财政部最新发布的数据显示,2021年,我国共发行地方政府债券74898亿元,其中一般债券25669亿元、专项债券49229亿元,规模同比均有所扩大,平均发行利率略有下降。 专家指出,地方债保持了相对较大且稳定的规模,体现了财政政策积极、有力稳定宏观经济的导向;我国政府较低的负债率也为适度保持较大规模的债券发行留有空间。2022年,在经济发展面临三重压力形势下,要遵循财政工作规律,保持适度举债规模,提升地方债效能,充分发挥地方债作为稳定宏观经济大盘的重要发力点和着力点作用,促进经济运行在合…
-
证监会发布《关于北京证券交易所上市公司转板的指导意见》
设立北京证券交易所(以下简称北交所)是深化新三板改革的重要举措,有助于完善多层次资本市场体系,更好地服务实体经济发展。为进一步明确转板相关安排,证监会对《关于全国中小企业股份转让系统挂牌公司转板上市的指导意见》(以下简称原指导意见)进行修订,形成了《关于北京证券交易所上市公司转板的指导意见》(以下简称《指导意见》)。 本次修订在保持原指导意见制度框架、体例和主要内容的基础上进行修改,主要包括5个方面。一是调整制定依据。删除《国务院关于全国中小企业股份转让系统有关问题的决定》(国发〔2013〕49…
-
财政部宁波监管局:加强上市公司财务舞弊问题治理的几点建议
宁波监管局:加强上市公司财务舞弊问题治理的几点建议 近年来,上市公司舞弊现象在社会中引起了较大反响,康美药业舞弊案件、瑞幸咖啡会计造假事件等严重损害广大投资者利润,社会影响恶劣。上市公司财务舞弊问题的发生,其核心在于取得的违法收益超过所承担的违法风险。如果将“舞弊被发现的概率”以及“舞弊被发现的后果”均低于“通过财务舞弊获得的收益”,财务舞弊事件势必难以遏制,反之则将有效降低企业财务舞弊的意愿。因此,防范上市公司财务舞弊,应首先着眼提高舞弊被发现的概率和舞弊被发现的后果,从政府监管角度,探讨提出…